2026年3月24日火曜日

【米株価】ダウ急反発で一時800ドル高|「イラン発電所攻撃延期」発言が市場を動かした理由


2026年3月23日の米国株式市場は急反発して始まり、ダウ工業株30種平均は一時800ドル超上昇する場面がありました。きっかけは、トランプ米大統領がSNSで「イランの発電所への軍事攻撃を5日間延期」と表明したこと。中東情勢のさらなる緊迫化がひとまず遠のいたと受け止められ、リスク資産である株式に買い戻しが入りました。

ただし、掲示板の反応を見ても分かる通り、「延期しただけで何も解決していない」「また明日には別のことを言い出す」「インサイダーや相場操縦では?」といった懐疑論も根強いのが実態です。本記事では、なぜ市場がここまで反応したのか、株・原油・為替・日本株への波及、そして今後の注意点を整理します。

※注意:本記事は一般的な情報整理であり、特定銘柄の売買を推奨するものではありません。投資判断はご自身のリスク許容度に基づき、必要に応じて専門家にご相談ください。

ダウが一気に800ドル上昇した背景とは何だったのか

トランプ大統領の「攻撃延期」表明が伝わったタイミング

今回の急反発は、米国の市場参加者が最も嫌う「不確実性(不透明感)」が、一瞬でも薄まったことが最大の理由です。戦争・軍事行動のヘッドラインは、企業業績よりも速く、そして大きく投資家心理を揺らします。とくに米国株は指数(インデックス)への資金流入が厚く、リスクオン/オフのスイッチが入りやすい構造です。

市場が最も警戒していた「中東情勢の最悪シナリオ」

「発電所への攻撃」は、単なる軍事行動にとどまらず、エネルギー供給不安を一気に高める象徴的なワードです。エネルギー供給への懸念が強まると、原油高→インフレ再燃→利下げ期待の後退(または利上げ懸念)という連鎖が起きやすく、株式のバリュエーション(株価水準)に逆風になります。今回「延期」が出たことで、最悪シナリオの確率が一段下がった——市場はまずそう解釈しました。

実体経済ではなく「ヘッドライン」で動く相場環境

掲示板でも「状況は何も変わっていないのに上げたり下げたり」といった声が目立ちます。これはまさに、短期のマーケットが「事実」よりも「解釈」や「期待」で動く典型例です。とくに地政学リスクは、経済指標のように定量化しづらいため、ニュースのトーン(強硬/融和)だけで大きく振れやすい傾向があります。

なぜ「たった5日延期」で株価はここまで反応したのか

地政学リスクが株式市場に与える即時的な影響

地政学リスクは、突然「リスクプレミアム(上乗せの恐怖)」を市場全体に発生させます。投資家は最悪の事態を想定して株を売り、現金・国債・金などへ逃避しがちです。逆に、その最悪シナリオが“いったん遠のいた”と受け止められた瞬間、売っていたポジションの巻き戻し(買い戻し)が起こります。今回の急反発はこの「巻き戻し」が主役です。

原油価格・インフレ懸念が一気に後退した構図

市場の発想はシンプルです。

  • 軍事行動の激化 → 供給不安 → 原油高 → インフレ再燃 → 金利高止まり → 株安
  • 軍事行動の先送り・回避 → 供給不安の後退 → 原油安 → インフレ懸念後退 → 株高

掲示板でも「原油先物が下がってないか?」という書き込みがありましたが、株の急反発と同時に原油が軟化するのは、こうした連鎖が背景にあります。

航空株・グロース株が真っ先に買い戻された理由

ニュースでは、前週まで地政学リスクの高まりで売られていた航空株の上昇が目立ったとされます。航空会社は燃料(ジェット燃料)コストの影響を受けやすく、原油高懸念が強い局面で売られやすい代表格です。原油高リスクが一段緩むと、真っ先に買い戻されやすい——この“分かりやすさ”が資金を呼び込みました。

S&P500・ナスダック・原油市場はどう反応したか

エネルギー株だけが出遅れた理由

報道では、S&P500の業種別指数は「エネルギー」を除くほぼ全業種が上昇したとされます。これは直感的です。攻撃延期→供給不安後退→原油価格上昇圧力が弱まるなら、エネルギー株(石油・ガス関連)は相対的に追い風が弱くなります。一方、原油高が重荷だった業種(航空、消費、成長株など)にはプラスです。

VIX(恐怖指数)が示す「本当の投資家心理」

「株が上がった=安心」とは限りません。急反発の局面では、VIX(恐怖指数)が高止まりすることも多く、これは「買い戻しは入ったが不確実性は消えていない」というサインになり得ます。掲示板にも「VIXは高いまま」といった声がありましたが、短期の値動き以上に“市場の恐怖の残り具合”を見たい人が多いのが実態です。

米国市場は本当にリスクオフから脱したのか

急反発は「下落トレンドの終わり」を意味しないケースもあります。下げの主因が地政学リスクだけでなく、金利、景気、企業業績、需給など複合要因である場合、ヘッドラインで一度戻しても、再び重くなることは珍しくありません。つまり、今回の上昇は“リスクオフの一時緩和”であって、恒久的な転換とは言い切れないのです。

「TACO相場」とは何か?SNS・掲示板で語られる市場心理

TACO(Trump Always Chickens Out)という言葉の意味

掲示板では「TACO相場」「タコトレード」という言葉が繰り返し登場しました。これは、トランプ氏が強硬姿勢を示して市場が荒れても、最終的に撤回・妥協・先送りをして、株価が戻る——という“経験則”を揶揄しつつ、投資戦略化した言葉として使われます。

過去の関税・軍事発言と株価の共通パターン

掲示板には「貿易戦争の時と同じ」「関税の時そうだった」といったコメントが多く見られました。こうした局面で頻出するのが、

  • 強い発言で急落
  • 数日後の軟化発言で急反発
  • 投資家が“発言を材料化”してボラティリティが資源化

というパターンです。もちろん常に当たるわけではありませんが、「なぜ買いが入りやすいか」の説明としては有効です。

なぜ「下げたら買い」が機能し続けているのか

短期的に「下げたら買い」が機能しやすい理由は、ショート(空売り)やヘッジの買い戻しが一気に出るからです。掲示板でも「逆ポジが溜まっていた」「機関は理由付けしてトリガーを引ければ何でもいい」といった見方がありました。実際、強いニュースが出た瞬間は、ファンダメンタルズの熟考より先に、ポジション調整が相場を動かします。

一方で根強い懐疑論|本当に事態は好転したのか

イラン側が「交渉や合意を否定」している点

掲示板では「イラン側は即座に否定」「交渉してないのがバレた」といった指摘が繰り返されました。ここが最大の不安材料です。米国側の発言が市場を動かしても、当事者が否定するなら“合意による沈静化”とは言えず、再び緊張が高まるリスクは残ります。

攻撃延期=解決ではないという冷静な見方

「延期といえど5日」「その場しのぎ」「5日の命」といった反応の通り、延期は“先送り”にすぎません。先送りが続けば落ち着くこともありますが、逆に「次の期限」が新たな火種になります。市場は期限が近づくほど、再び神経質になりやすい点に注意が必要です。

「逃げ場ラリー」への警戒感が消えない理由

掲示板で多いのが「急落が逆に怖い」「逃げる」「こんなクソボラ相場につきあってられん」という声です。急反発は心理的に安心させますが、裏を返せば“危うい均衡が続いている”とも言えます。上がったから安全、ではなく、「上がった理由がヘッドラインだけ」なら、崩れる時もヘッドライン一発になり得ます。

米国株の上昇は日本株・日経平均にどう波及するか

日経先物が大幅高となった背景

米国株の急反発は、日本時間で見ると先物主導で伝わりやすく、日経平均にも波及しやすい構造があります。掲示板でも「明日日経爆上げ」「先物が強い」といった反応が多く、米株→日本株への連動を前提に動く投資家の多さがうかがえます。

配当権利取り・需給要因との重なり

時期的に日本株は権利付き最終日が近く、配当・優待を意識した買いが入りやすい局面です。そこに米株の急反発が重なると、「売り方の買い戻し」「短期資金の飛び乗り」が加速し、上昇が大きく見えやすくなります。掲示板にも「権利確定日後なんだよね」という指摘があり、需給とヘッドラインの掛け算が意識されています。

日本株が相対的に底堅く見える理由

スレ内では「日本株が一人勝ち」「内需株が割安」といった意見もありました。相対的に見ると、米国のハイテク主導のバリュエーション調整局面では、日本株が“分散先”として買われやすい局面が出てきます。ただし、これは相場環境次第で簡単に反転するため、「米国がくしゃみをすると日本が風邪をひく」という格言通り、過信は禁物です。

今後の注目点|投資家が警戒すべき3つのポイント

「5日後」の次のトランプ発言リスク

今回の材料は「5日延期」です。つまり、次の焦点は“その5日後に何が起きるか”、あるいは“その前にまた発言が変わるか”です。掲示板でも「明日には別の事言いだす」「次はまた下げるために何か言い出す」といった声があり、発言リスクは市場に織り込まれつつあります。

軍事行動が現実化した場合の市場インパクト

もし攻撃が現実化すれば、最初に動きやすいのは原油・為替・金利です。株はその結果として遅れて反応することもあります。つまり「株だけ見ている」と、すでに原油や為替で前兆が出ているのに気づけない可能性があります。地政学局面では、複数市場をセットで観察するのが有効です。

短期売買と長期投資で立ち位置はどう変わるか

掲示板には「デートレのターン」「気絶投資が最強」「狼狽売りはしない」といった多様なスタンスが混在していました。重要なのは、相場のボラティリティが高い局面ほど、自分の時間軸を固定することです。

  • 短期派:ヘッドラインで上下する前提で、損切り・利確ルールを機械的に
  • 長期派:積立・分散・リバランス中心で「価格より行動」を固定

同じニュースでも、時間軸が違えば最適解は真逆になり得ます。

まとめ|ダウ急反発は安心材料か、それとも一時的な錯覚か

今回のダウ急反発(最大800ドル超)は、「イラン発電所への攻撃延期」というヘッドラインが、短期の不確実性を和らげ、売られていたリスク資産の買い戻しを誘発したことで起きました。航空株など、原油高リスクに弱い銘柄群が強く戻したのは象徴的です。

一方で、掲示板の通り「延期は解決ではない」「当事者の否定」「また発言が変わるかもしれない」という不安も残ります。つまり今回の上昇は、“解決による上昇”というより、“恐怖が一時的に薄まった反発”と捉えるのが現実的です。

短期では発言一つで乱高下が起きやすい局面です。だからこそ、投資家に求められるのは「当てにいく予想」よりも、時間軸・資金管理・分散といった“守りの設計”です。相場が荒い時ほど、ルールの差が結果の差になります。


written by 仮面サラリーマン

2026年3月23日月曜日

【春闘2026】大手は満額回答ラッシュ、賃上げ率5%時代へ――トヨタ・日立の裏で広がる格差とは

2026年春闘は、主要企業の集中回答日を迎え、トヨタ自動車や日立製作所、三菱重工業などで「満額回答」が相次ぎました。物価高と人手不足が続くなか、賃上げ率「5%」が3年連続で確保できるかが焦点となる一方、掲示板などでは「大手だけ」「中小は置き去り」「税金・社会保険料で実感がない」といった声も目立ちます。

この記事では、ニュースの要点を整理したうえで、「なぜ大手は満額回答できるのか」「5%賃上げは家計にどの程度効くのか(実質賃金)」「中小・非正規へ波及するのか」など、検索ユーザーが本当に知りたい点を分かりやすく解説します。

2026年春闘で何が起きているのか?【ニュース要点整理】

2026年春闘の集中回答日では、自動車・電機・重工といった大手企業で、労働組合の要求に対する高水準の回答が相次ぎました。とくに「人材確保」を重視して、景気や外部環境の不透明感があっても賃上げを優先する姿勢が報じられています。

集中回答日で相次いだ「満額回答」企業一覧

報道によれば、トヨタ自動車は賃上げと一時金(ボーナス)ともに満額回答で、満額は6年連続とされます。電機業界では、統一要求のベア(ベースアップ)1万8,000円に対して、日立、NEC、三菱電機などが満額回答したと報じられました。

一方、鉄鋼など一部業種では、市況や投資負担などを背景に「要求を下回る回答」も出ており、業界間の明暗が分かれた点も2026年春闘の特徴です。

ベアと定期昇給を含めた賃上げ率はどれくらい?

春闘の「賃上げ率5%」という言い方は、一般にベア(賃金水準そのものの底上げ)に加えて、定期昇給相当分(賃金カーブ維持分)も含めた総合の上昇率を指すことが多いです。連合(日本労働組合総連合会)も、方針として「賃上げ分3%以上+定昇相当分を含め5%以上」を要求目安に掲げています。

また、連合の2026春闘の要求集計では、定昇相当分を含む要求が平均で5.94%という報道もあり、全体として「5%超」を狙う空気が強いことが分かります(※要求段階の数字)。

トヨタ・日立はなぜ満額回答できたのか

「なぜ大手は上げられるのか?」という疑問は、検索でも掲示板でも最も多い論点です。ポイントは大きく3つあります。①海外需要や高付加価値領域で稼ぐ力、
②人手不足下での人材確保競争、
③賃上げが“投資”として必要になったこと、です。

円安・輸出・海外需要が支える大手企業の余力

大手製造業は、海外比率の高い事業や、データセンター・AI関連の需要増など、外需・成長領域の追い風を受けやすいと指摘されています。実際、電機業界ではAI需要など堅調な業績が賃上げの背景にある、という報じ方がされています。

もちろん、トヨタのように米国の関税政策など逆風が語られる局面でも、賃上げで応じる事例があります。これは「短期の逆風」よりも「中長期の人材確保」を優先した判断として説明されています。

人手不足と人材流出リスクへの現実的対応

いまの賃上げは、“好景気だから景気よく上げる”というより、「上げないと人が集まらない・辞める」という防衛色が濃い面があります。報道でも、事業環境が不透明でも人材確保のために高水準で応じる動きが広がる、とされています。

とくに大手は採用競争で“市場の相場”を作る側に回りやすく、賃上げ・初任給引き上げなどを先行させることで、優秀人材の獲得と定着を狙う構図が強まっています(要求や賃上げ動向のまとめでも同様の論点が示されます)。

賃上げ5%は本当に「生活が楽になる」水準なのか?

結論から言えば、名目賃金が5%上がっても、生活が「楽になった」と実感できるかは別問題です。
理由は、
①税・社会保険料の増加、
②物価上昇(とくにエネルギー・食料)の上振れ、
③家計支出の“固定費化”です。
連合が「実質賃金の持続的な上昇」を強調しているのも、このギャップが大きいからです。

月1.6〜1.8万円アップの実態

報道では、電機や重工で月1万6,000円〜1万8,000円規模のベア回答が相次いだとされています。単純に「毎月使えるお金が1.8万円増える」と思いがちですが、実際はここから各種控除が動くうえ、個々人の等級・評価・家族構成で手取り増加額は変わります。

また、トヨタのように賃上げ額が非公表の場合もあり、ニュースを見た側が自分の状況に当てはめづらいのが実情です。そこで次の見出しで「手取り」と「実質」の考え方を整理します。

税金・社会保険料でどれだけ差し引かれるのか

掲示板でも多かったのが「上がった分、税や保険料で持っていかれる」という感覚です。実際、賃金が上がると、所得税・住民税の課税ベースが増え、社会保険料も標準報酬月額の区分が変わることで負担が増える可能性があります(個別の計算は給与水準と扶養状況によります)。

ここで重要なのは、「名目の賃上げ率」ではなく、(賃上げ − 税・保険料 − 物価上昇)で決まる“生活実感”です。つまり、春闘ニュースを見るときは「ベアはいくら?」「物価はどう動いている?」「自分の控除はどう変わる?」の3点をセットで考える必要があります。

実質賃金はプラス?それともマイナス?

実質賃金は「名目賃金の伸び − 物価上昇」のイメージです。連合が2026春闘方針で「実質賃金の持続的な上昇」を強く掲げ、「5%以上」の獲得に“こだわる”としたのは、名目だけ上がっても物価に負けると生活改善が見えないからです。

また、連合の要求集計が高水準で推移しているという報道もあり、企業側・労組側ともに「物価高に負けない賃上げ」を明確に意識しているといえます。とはいえ、原油などコスト要因が上振れすると、実質賃金の押し下げ圧力が強まる点には注意が必要です。

掲示板で噴出する不満「大手だけ」「格差が拡大する」

掲示板の反応を俯瞰すると、主に3つの不満が繰り返し出ています。
①大手と中小・非正規の格差、
②価格転嫁や下請けへのしわ寄せ、
③賃上げしても実質が増えない(税・物価)。
これは裏を返せば、検索ユーザーが「自分の会社・家計にどう影響するか」を知りたいということでもあります。

中小企業・非正規社員の賃上げが進まない理由

中小企業で賃上げが難しい最大の要因は、「原資が作れない」ことです。とくに、取引先(元請け)に対して十分な価格転嫁ができない場合、人件費を上げると利益が削られ、投資も雇用も守れなくなります。連合が「適切な価格転嫁・適正取引」の徹底を重要課題に据えているのは、この構造があるからです。

さらに、連合は中小について「6%以上」を目指す方針も示しており、格差是正を“中心課題”として掲げています。つまり、2026春闘は大手の話題が目立つ一方で、「中小へ波及させる」ことが制度面・運動面の核心でもあります。

下請けへのしわ寄せは本当に起きているのか

「大手が賃上げすると下請けが締め付けられるのでは?」という疑念も根強いです。現実には、サプライチェーン全体でコスト上昇分をどう分担するかが鍵で、適正な価格転嫁が進めば“しわ寄せ”ではなく“波及”になります。だからこそ、2026春闘方針で価格転嫁・取引適正化を強調し、周知徹底を掲げている点は見逃せません。

逆に言えば、価格交渉の土台が弱い業界・企業では、賃上げが難しくなり、格差が固定化するリスクがあります。大手の満額回答ニュースを「景気が良い話」で終わらせず、取引構造の改善とセットで見ることが重要です。

トリクルダウンは期待できるのか?

「大手が上げれば、いずれ中小にも回るのでは?」という期待がある一方で、掲示板では「起きない」と断言する声もありました。結論は単純ではありません。トリクルダウンの“自動発生”は期待しにくい一方、条件が揃えば“波及”は起こり得ます。
鍵は、
(1)価格転嫁
(2)労働市場の逼迫
(3)生産性向上
の3点です。

「大手の賃上げ=景気回復」にならない構造

大手の賃上げが景気回復に直結しない理由は、賃上げが消費拡大につながるには「実質賃金が増える」必要があるからです。連合が“実質賃金の持続的上昇”を掲げるのは、名目賃金だけ上がっても消費が強くならない局面が続いているという問題意識の表れです。

さらに、大手は利益源泉が海外・高付加価値に偏りやすく、同じ国内市場の企業すべてに同じ恩恵が届くわけではありません。結果として、同じ物価高の中でも、賃上げできる企業とできない企業の差が拡大するリスクがあります。

過去30年で何が変わり、何が変わらなかったのか

近年は賃上げ率が高水準になり、社会全体の“賃上げムード”が強まっています。連合の方針でも、賃上げの流れを「定着」させること、そして中小や組合のない企業へ広げることが不可欠だとされています。これは、過去のように「一部だけ上がって終わる」ことを避ける狙いでもあります。

つまり「変わった点」は賃上げに社会的合意ができつつあること、「変わっていない点」は価格転嫁や生産性の壁で賃上げが届かない層が残ることです。ここを放置すると、“賃上げ時代”がそのまま“格差時代”になりかねません。

これから中小企業・個人はどう動くべきか

「うちは上がらないかもしれない」と感じる人ほど、取れる選択肢はあります。大きく分けて
(A)会社側の打ち手(価格交渉・生産性・採用)、
(B)個人側の打ち手(転職・副業・家計改善・資産形成)です。ここでは個人目線で“現実的に効く”順に整理します。

中小企業の賃上げが起きる条件とは

中小の賃上げ条件は、突き詰めれば「原資が作れるか」です。そのために必要なのが、
①適切な価格転嫁(取引適正化)、
②付加価値を高める(生産性向上)、
③人材が確保できない圧力(採用難)です。
連合も2026春闘方針で、価格転嫁・取引適正化の取り組み強化を明記しています。

また、連合は中小に6%以上を掲げ、格差是正を重要課題にしています。大手の満額回答は“号砲”に過ぎず、ここからが本当の勝負――という見方ができます。

転職・副業・投資で考える「個人防衛」の視点

個人の現実解は「自分の市場価値を上げる」ことです。賃上げの差が出る局面では、同じ会社にいても職種や評価で差がつきます。大手の賃上げは人材獲得競争の一面でもあるため、スキルの可視化(資格・実績)や、成長領域(IT、データ、営業DXなど)への寄せ方が効いてきます。

そして、賃上げがあっても物価高で相殺されるなら、家計側でも「固定費の最適化」「支出のインフレ耐性」「資産形成(長期・分散)」が重要になります。春闘ニュースは“他人事”に見えますが、実は「労働市場の相場」を示す情報なので、転職のタイミングや年収交渉の材料にもなります。

まとめ:春闘2026は「賃上げ時代の入口」だが楽観は禁物

2026年春闘の集中回答日では、トヨタや日立をはじめ満額回答が相次ぎ、「賃上げ率5%」が現実味を帯びています。これは人材確保のための“投資”としての賃上げが定着してきたサインでもあります。

大手の満額回答をどう受け止めるべきか

大手の賃上げはポジティブな面がある一方で、「実質賃金が増えるか」「中小へ波及するか」が伴わないと、生活者の実感はついてきません。連合が“実質賃金の持続的上昇”や“価格転嫁・取引適正化”を強く掲げているのは、まさにその課題が中心だからです。

格差時代を生き抜くために必要な現実的判断

掲示板で目立った「大手だけ」「格差が広がる」という感情は、半分は現実で、半分は“変えられる余地”でもあります。中小の賃上げは、価格転嫁・生産性・人材不足という条件が揃えば進み得る。個人もまた、スキル・職種・会社選び・家計設計で打ち手を増やせます。春闘ニュースは「社会の相場観」を映す鏡として、あなたの戦略を更新する材料にしていきましょう。


written by 仮面サラリーマン

2026年3月22日日曜日

【2026年3月15日から21日】今週のビジネス動向|Googleトレンド急上昇ワードから読む最新経済まとめ

今週のGoogleトレンド(ビジネス・金融カテゴリ)では、日銀・FOMC・金利・株価・原油・給付金・ガソリン値下げ・企業ニュース・交通インフラ など、生活と投資の両面に関わるキーワードが急増しました。

この記事では、急上昇ワードから「今週の日本経済の焦点」を読み解き、投資家・ビジネスパーソン・生活者が押さえるべきポイントをまとめます。


1. 今週の急上昇キーワードから見える「日本経済の焦点」

・春闘と賃上げ動向:物価・金利への影響

「春闘」が再び検索上位に浮上。
今年は物価高を背景に、賃上げ率が景気・消費・金利政策に直結するため注目度が高まっています。

賃上げが強ければ、
→ 消費回復
→ 企業収益改善
→ 金利正常化の議論が進む
という流れが意識されます。

・公示地価2026:不動産市場の先行指標

「公示地価 2026」が急上昇。
地価は 金利・インバウンド・都市再開発 の影響を受けやすく、投資家だけでなく一般ユーザーの関心も高いテーマです。

・給付金・再エネ賦課金:家計に直結するテーマ

「給付金」「再エネ賦課金」など、生活コストに関するワードも上昇。
物価高が続く中、家計負担の増減に関する情報ニーズが強まっています。


2. 金利・為替・物価:マクロ経済の注目ポイント

・日銀・日銀総裁発言の影響

「日銀」「日銀総裁」が上位に。
市場は、

  • マイナス金利解除のタイミング
  • 国債買い入れの方針
  • 賃金動向との連動
    に注目しています。

・FOMCと世界的な金利トレンド

「FOMC」も急上昇。
米国の金利政策は、
→ ドル円
→ 日本株
→ 原油・金
に直結するため、個人投資家の検索が増加。

・金価格・WTI原油先物の動き

「金価格」「WTI原油先物」も上位。

  • 金は地政学リスク・金融不安の指標
  • 原油はインフレと景気のバロメーター
    として注目されています。

・為替介入の可能性と市場の反応

「為替介入」も検索増。
円安が進む局面では、
政府・日銀の介入観測 → 株価・為替の急変動
という流れが起きやすく、投資家の警戒感が高まっています。


3. 株式市場の注目銘柄と企業ニュース

・東京電力・ソニー・任天堂・JDIなど急上昇ワードの背景

「東京電力 株価」「ソニー 株価」「任天堂株価」「JDI 株価」など、個別銘柄の検索が急増。

背景としては、

  • 決算発表
  • 新製品・新サービス
  • 業績修正
  • 再編・買収
    などが挙げられます。

・三菱商事・三菱マテリアル・日立建機など大企業の動向

商社・製造業関連のワードも上昇。
特に三菱商事は、資源価格・円安の影響を受けやすく、投資家の注目度が高い銘柄です。

・パワーエックス・qdレーザなど新興テーマ株

「パワーエックス 株価」「qdレーザ 株価」など、テーマ性の強い銘柄も検索上位に。
再エネ・半導体・レーザー技術など、成長テーマへの関心が続いています。


4. 生活者の関心:ガソリン値下げ・クレカ・スーパー動向

・ガソリン値下げの背景と今後

「ガソリン 値下げ」が急上昇。
背景には、

  • 原油価格の調整
  • 補助金政策
    があり、家計に直結するため検索が増えています。

・クレジットカード・イオンウォレットの検索急増理由

「クレジットカード」「イオンウォレット」など、キャッシュレス関連も上位。
ポイント還元・キャンペーン・不正利用対策などが関心を集めています。

・スーパー・コストコ・ウエルシアのトレンド

「スーパー」「コストコ」「ウエルシア」など、生活インフラ系の検索も増加。
物価高の中で、節約・買い物の最適化がテーマになっています。


5. 交通・インフラ:遅延・事故・停電の急増理由

・中央線・京急線・埼京線などの遅延情報

「中央線」「京急線 遅延」「埼京線 遅延」など、鉄道トラブルが検索上位に。
通勤・通学に直結するため、リアルタイム検索が増えています。

・宮古島停電・地域インフラの課題

「宮古島 停電」も急上昇。
自然災害・設備トラブルなど、地域インフラの脆弱性が注目されています。


6. 国際・テック:衛星・ISS・ブロックチェーンの動き

・遥感衛星・ISSの注目度が上がる理由

「遥感衛星」「ISS」など、宇宙関連ワードが上昇。

  • 衛星データのビジネス活用
  • 宇宙開発の加速
    が背景にあります。

・blockchain technology の検索急増背景

「blockchain technology」も上位。
金融・物流・セキュリティなど、幅広い産業で活用が進むため、ビジネス層の関心が高まっています。

・SpaceXや国際情勢(リビア・スリランカ)

「spacex launch schedule」「リビア」「スリランカ」など、国際ニュースも検索増。
地政学リスクは、
→ 原油
→ 金
→ 株式市場
に影響するため、投資家の注目度が高いテーマです。


7. 今週のまとめ:ビジネス・投資・生活に与える影響

・個人投資家が押さえるべきポイント

  • 日銀・FOMCの金利政策
  • 金価格・原油価格の変動
  • 主要企業の決算・株価材料
  • 為替介入の可能性

市場は「金利」と「地政学リスク」に敏感な状態が続いています。

・生活者が知っておくべき変化

  • ガソリン値下げの動向
  • 給付金・再エネ賦課金など家計関連ニュース
  • 交通インフラのトラブル情報

生活コストとインフラの変化が、日常生活に影響を与えています。

・来週の注目イベント

  • 日銀関連の発言・会合
  • 米国経済指標(雇用・物価)
  • 主要企業の決算
  • 国際情勢の動向

来週も、金利・為替・物価を中心に市場が動く可能性があります。


written by 仮面サラリーマン

2026年3月21日土曜日

金も銀も日経平均も下がる理由とは?イラン情勢・原油高で起きている相場の異変を徹底解説

「地政学リスクが高まれば金が買われる」「有事は安全資産へ」――そんな常識を持っている人ほど、 今の相場に強い違和感を覚えているはずです。実際、今回の局面では金も銀も下がり、日経平均も下がるという、 “守りたい資産が同時に沈む”状態が起きています。

この記事では、掲示板で話題になっているイラン情勢・原油高・ドル高・利下げ期待後退がどのように絡み合い、 なぜ「金も銀も日経平均も下がる」展開になるのかを、できるだけわかりやすく構造化して解説します。 加えて、日経平均の理論値の考え方や、個人投資家がこの局面で取りがちな“危険な行動”も整理します。 (※本記事は一般的な情報提供であり、特定銘柄の売買を推奨するものではありません)


金・銀・株が同時に下落する「異常事態」が起きている

通常、戦争や紛争などの地政学リスクが高まると、株は売られやすくなりますが、同時には「安全資産」として買われやすい―― これが教科書的なイメージです。ところが今回、金と銀は下落し、株(特に日経平均)も下落。 「逃げ先がない」ように見える状況になっています。

通常の地政学リスク相場との決定的な違い

今回のポイントは、単なる“戦争リスク”ではなく、エネルギー価格(原油・LNG)を直撃するタイプの地政学ショックであることです。 原油が急騰すると、企業のコスト増・家計の負担増を通じて景気を冷やし、同時にインフレ圧力も強めます。 つまり、株には悪材料が増える一方で、金融政策も動きにくくなる(利下げしにくい)という「詰みやすい構図」が生まれます。

「戦争=金高」という常識が通じなくなった理由

金が上がりにくいのは、「安全資産需要」が消えたというより、それ以上に金を下げる力が強く働いたと理解すると整理が早いです。 典型的には以下の3つが金の上値を抑えます。

  • ドル高:ドル建て商品である金は、ドル高局面では相対的に買いにくくなる
  • 利下げ期待の後退:金は利息を生まないため、金利が高いほど相対魅力が低下する
  • “現金化(キャッシュ化)”の売り:リスク資産の損失補填や証拠金対応で換金売りが出る

今回のように「原油高→インフレ懸念→利下げしにくい(むしろ引き締め寄り)」という連鎖が起きると、 地政学リスクによる金買いよりも、金利要因・ドル要因が勝ちやすくなります。


今回の下落の震源地はイラン情勢と原油価格

掲示板の記述の中心は、イラン情勢の緊迫化が原油価格の上昇を招き、それが株式市場の不安定化につながっている点です。 原油が心理的節目である100ドルを超えると、市場は「短期ショック」ではなく「長引くコスト高」を意識し始めます。

原油100ドル超が市場心理を急冷させた背景

原油高の怖さは、単にガソリン代が上がることだけではありません。企業の物流・製造コストが上がり、 消費にもブレーキがかかり、景気が鈍化しやすくなります。さらに、インフレ圧力が高まると中央銀行が利下げしづらくなり、 金融市場にとっての“救済策”が取りにくくなります。

つまり、原油高は「企業利益の下押し」「金融政策の自由度低下」を同時に引き起こし、 株式市場のリスクプレミアム(不安による割引)を大きくしやすいのです。

日本が特に打撃を受けやすい構造的理由

日本はエネルギー輸入依存度が高く、特に中東依存が大きいとされます。中東情勢が緊迫化し、原油やLNGの供給不安が強まるほど、 日本の企業・家計が受けるコスト増のインパクトは相対的に大きくなりがちです。 その結果、日経平均は世界市場の不安定さに加えて、国内景気への不安も上乗せされやすくなります。


なぜ金も銀も安全資産として買われないのか

「有事なのに金が上がらない」のは、珍しいようでいて、条件が揃うと起こります。 鍵は原油高が“安全資産としての買い”を吸収するような相場構造と、金利・ドルの組み合わせです。

原油と貴金属の「逆相関」が強まるメカニズム

市場の資金が「安全」を求めるとき、行き先は金だけではありません。局面によっては、 エネルギー(原油)自体が“最重要の供給制約リスク”のヘッジ先になり、資金がそちらに向かうことがあります。

さらに原油高はインフレ懸念を強め、金利上昇(または利下げ後退)を招きやすい。 すると、金は本来の「安全資産買い」を得ても、金利・ドルの逆風が強くなり、価格が伸びにくくなります。

ドル高と利下げ期待後退が与える致命的影響

金と銀は利息を生みません。だからこそ、実質金利(名目金利−期待インフレ)の動きが重要になります。 「原油高→インフレ懸念→中央銀行が利下げしにくい」になると、名目金利が高止まりしやすく、 金の相対的魅力は低下します。

またドル高になれば、ドル建て商品の金は割高に感じられ、海外投資家の買いが鈍ることがあります。 この“金利+ドル”のコンボは、有事でも金が上がらない(むしろ下がる)理由として非常に説明力が高い要因です。


日経平均はどこまで下がるのか?

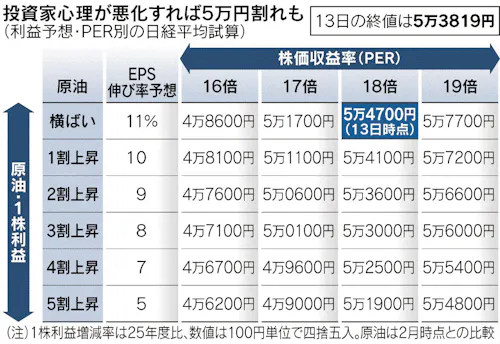
掲示板では「日経平均が5万円を下回るシナリオ」も示唆されています。短期の値動きは誰にも断言できませんが、 考え方として整理できるのがEPS(利益)×PER(評価)の分解です。

EPSとPERから見る日経平均の理論値

株価(指数)をざっくり分解すると、

株価(指数) ≒ EPS(企業利益) × PER(投資家が何倍で買うか)

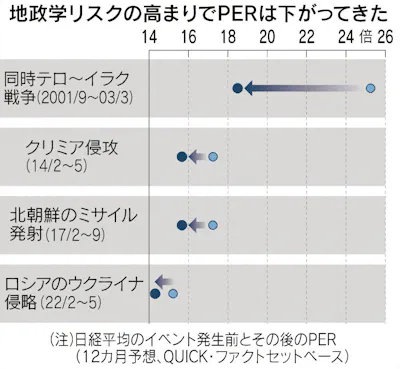
原油高が長期化すると、企業のコスト増や需要減を通じてEPSが下がりやすい。 同時に、地政学リスクや金融不安で投資家心理が冷えればPERも下がりやすい。 つまり、EPSとPERが同時に弱くなると、下落は想定以上に大きくなり得ます。

原油高が長期化した場合の下落シナリオ

掲示板では、原油価格が上昇するとEPSに下押し圧力がかかるという試算(例:原油が一定幅上がると利益が数%押される)が示されています。 ここで重要なのは、利益が数%押されるだけでも、PERが同時に縮むと指数への影響は“掛け算”で効く点です。

例えば(あくまで概念的な例)、EPSが-4%になり、PERも-10%縮めば、指数は単純計算で-13%前後の圧力になります。 下落局面では、損失回避の投げ売りや信用ポジション解消などで、理論値を超えて動くこともあります。

「5万円割れ」は現実的なのか

「5万円割れ」の現実味は、原油高が“どの程度”“どの期間”続くか、 そして金融市場の別火種(クレジット不安など)が同時に燃え上がるかで変わります。 一時的な急騰で収束が見えるなら、PERの戻りも期待できますが、 長期化すればEPSの下方修正が増え、PERも低めに固定されやすくなります。


市場に広がるもう一つの不安要素

掲示板で特に不穏なのが、原油ショックとは別に、プライベートクレジット(ノンバンク領域)など、 金融システムの周辺部で動揺が見え始めている点です。こうした“別火種”が同時に悪化すると、 相場は複合ショック(同時多発)になりやすく、値動きが荒くなります。

原油ショックだけではない金融市場の火種

金融市場のストレスは、株の下落それ自体よりも、資金調達・解約・流動性の問題として噴き出すことがあります。 たとえば解約が増えればファンドは換金売りを迫られ、相場の下落が加速します。 このとき、金のような“安全資産”も換金対象になることがあり、金まで下がる構図が生まれます。

クレジット市場の動揺と連鎖リスク

ノンバンク領域の信用不安が拡大すると、「リスク資産の圧縮」が一気に進みます。 株だけでなく、コモディティ、ハイイールド債、新興国通貨などが同時に売られる局面では、 投資家はリスクを減らすために“広く薄く”売ります。ここでも金・銀が下落に巻き込まれることがあります。


スタグフレーション懸念と中央銀行の限界

原油高が厄介なのは、景気を冷やしながら物価を押し上げる――つまりスタグフレーション的な状況を連想させる点です。 スタグフレーションが意識されると、中央銀行は「景気のために利下げ」したくても、 「物価のために利下げできない」という矛盾に直面します。

JPモルガンCEOが警告する最悪のシナリオ

掲示板でも言及されているように、景気低迷と物価高が同時に進むのは、単なる景気後退より対応が難しいとされます。 このシナリオが市場で意識されるほど、株のPERは縮みやすく、金も「金利の壁」で伸びにくいという構図になります。

利下げも財政出動も使いにくい理由

リーマンショックやコロナショックのように、大規模な利下げや財政出動で一気に支える―― その“成功体験”が今回は使いづらい可能性があります。物価高が強い局面での刺激策は、 インフレを再燃させるリスクがあるためです。すると市場は「助け舟が来にくい」と感じ、 リスク回避姿勢が長引きやすくなります。


今後の相場はどう動くのか

相場の分岐点は大きく2つです。
①地政学リスクが収束に向かうのか、
②原油高がどこで落ち着くのか。
③金融市場の別火種が同時に燃えるのか
この3点を押さえると、 ニュースを見たときに「いまどのシナリオに近づいたか」が判断しやすくなります。

停戦が出た場合の急反発シナリオ

停戦や緊張緩和のヘッドラインは、株式にとって強いプラス材料です。 特に、ここまでリスク回避が進んだ局面では、ショートの買い戻しや、 リスク資産への再配分が一気に進み、“上げが速い”展開になりがちです。

ただし注意点として、停戦が出ても原油供給が即座に元に戻るとは限りません。 供給網の復旧や生産調整の問題が残れば、原油高が続き、株の戻りを抑えることがあります。 「ヘッドラインで上がる→現実で押し戻される」という二段構えもあり得ます。

消耗戦が続いた場合の長期低迷シナリオ

緊張が長引くと、企業はコスト増と需要減に挟まれ、業績の見通しが悪化しやすくなります。 この場合、EPS下方修正が増え、PERも戻りにくい。結果として指数はじわじわ下を試しやすくなります。 さらに金融不安が重なれば、急落局面(“ファットテール”的な値動き)も警戒されます。


個人投資家はどう行動すべきか

この局面で一番重要なのは、当てにいくことよりも壊れない運用に切り替えることです。 「金も銀も日経平均も下がる」局面は、分散が効きにくく、心理的に判断を誤りやすいからです。

「全部下がる相場」でやってはいけない行動

  • レバレッジを上げてナンピン:ボラティリティ上昇局面では、想定より深く沈むことがある
  • 情報のつまみ食いで売買を連発:荒い値動きのときほど手数が増え、結果的にコスト負けしやすい
  • 下落の理由が分からないまま“雰囲気”で撤退:ルールなしの撤退は、反発局面で入り直せず機会損失になりやすい

守るポジションと様子見の考え方

守りの基本は、①ポジションサイズの管理②現金比率の確保です。 「どこまで下がるか」を当てるより、「どこまで下がっても退場しない」設計が大切です。

  • 指数・個別ともに最大ドローダウン(許容損失)を事前に決める
  • 信用・レバ商品を使っている場合は、維持率と追証ラインを最優先で把握
  • 買い増しは「価格」ではなく条件(ニュース・指標・原油・金利)で判断する

相場が落ち着くまで注視すべきポイント

最低限、次の“観測点”を見ておくと、ニュースの見え方が変わります。

  • 原油(WTI/ブレント)の水準とボラティリティ:100ドル超が定着するのか、急落するのか
  • ドル指数・米金利(利下げ期待):金の戻りやすさはここで決まる
  • 株式の恐怖指数(VI/VIXなど):高止まりは“投げ売りの再燃”を示唆
  • 企業業績の下方修正ニュース:EPS低下が顕在化すると下げが長引きやすい
  • クレジット市場のストレス指標:解約・流動性不安が増すと連鎖しやすい

まとめ:金も銀も日経平均も下がる相場の本質

今回の「金も銀も日経平均も下がる」現象は、単なる有事相場ではなく、 原油高(供給制約)を起点に、インフレ懸念・利下げ期待後退・ドル高・金融不安が同時に走り、 分散が効きにくい環境が作られていることが背景にあります。

今回の下落が示している本当のリスク

本質的なリスクは、「どれが安全資産か」ではなく、市場全体の流動性が細る局面であることです。 流動性が細ると、理屈よりも需給(換金・解約・証拠金)が価格を動かし、 安全資産ですら売られることがあります。

だからこそ個人投資家は、当てにいくより先に、
(1)ポジションを小さくする
(2)観測点を決めて条件で動く
(3)レバレッジを抑え退場リスクを消す
この順で守りを固めることが、結果的に次のチャンスも取りやすくします。


written by 仮面サラリーマン

2026年3月20日金曜日

玉川徹氏「WBCはほとんど見なかった」発言の真意とは? Netflix加入者300万人増報道と“どれぐらい残るのか”問題を読み解く


2026年WBC(ワールド・ベースボール・クラシック)をめぐって、元テレビ朝日社員でコメンテーターの玉川徹氏が 「結局、ほとんど見なかった。テレビでやらないから」と発言し、SNSや掲示板で大きな議論を呼びました。

さらに、Netflixの加入者が「300万人増」「30億円増収」と一部で報じられている点についても、 玉川氏は「半年続くのか」「300万人のうちどれぐらい残るのか」を注視するとコメント。

本記事では、掲示板で噴出した論点(無料か有料か、数字は本当か、テレビと配信の力関係、ユニバーサルアクセス論など)を整理し、 “結局この話は何が本質なのか”を分かりやすく解説します。

玉川徹氏がWBCを「ほとんど見なかった」と語った理由

「テレビでやらないから見なかった」という発言の意味

玉川氏の発言は、単なる「見なかった自慢」というより、 “国民的関心が高いとされるイベントが、無料(地上波)で見られない仕組み”に対する問題提起として語られています。

今回のWBCは、日本国内でのリアルタイム視聴がNetflix独占配信となり、地上波の生中継はありませんでした。 この「視聴の入口」が変わったこと自体が、従来の“テレビ中心の観戦文化”と衝突しやすい構図を生みました。

掲示板でも、「見たい人が払うのが当たり前」という声と、 「国民的行事なら無料で見られるべき」という声が正面衝突しています。 玉川氏は後者の論点(アクセスの公平性)を強調した格好です。

視聴者代表なのか、それともテレビ側のポジショントークか

一方で掲示板には、「元テレビ局の人が配信の成功を認めたくないだけでは?」という見方も多くあります。 確かにテレビ業界にとって、スポーツ中継は広告価値の高い“数少ない主戦場”であり、配信独占は痛手になり得ます。

ただ、玉川氏の発言のポイントは「ネトフリが得したか損したか」そのものよりも、 「社会的に注目度が高いイベントが有料化していく流れを、日本はどう設計するのか」という制度論に寄っていました。

Netflix「加入者300万人増・30億円増収」報道は本当なのか

今回の議論で最も拡散したのが「300万人増」「30億増収」という数字です。 しかし掲示板では、「それはWBC効果と断定できるのか?」という疑問が大量に出ています。 結論から言えば、ここは“数字の出どころ”と“何を測っている数字か”を分けて理解する必要があります。

実はWBC単体の数字ではなかった?報道のカラクリ

データ分析会社ヴァリューズは、日本経済新聞電子版(3/13掲載)で同社データが利用されたことを告知しており、 記事タイトルは「Netflix、日本のダウンロード数前年比4.8倍 WBC独占配信効果」となっています。

ここで注目すべきは、「ダウンロード数」や「利用者の伸長」といった言葉です。 掲示板でも繰り返し指摘されている通り、これらは“契約者数の純増(=加入者が何人増えた)”と同じ意味ではありません。 「利用者数(アプリ・サイトの利用)」と「有料契約者の純増」は、概念として別物になり得ます。

つまり、SNSで一気に広がった「WBCで加入者300万人増えた」という理解は、 “利用データの伸び”が、いつの間にか“契約者の純増”として語られている可能性がある、というのが疑問点の核心です。

「300万人増=WBC効果」と言い切れない理由

さらに重要なのは、WBCは3月開催である一方、日経記事で言及されるデータが「2月時点」を含む形で語られている点です(掲示板でもここが何度も争点化)。 WBC開始前の増加分が含まれているなら、それを丸ごとWBC効果とするのは論理が飛躍します。

一方で、「WBC独占配信がきっかけでアプリのダウンロードが増えた」という現象自体は、 ヴァリューズ告知にもある通り、データとして観測され得る話です。
 ここは“契約者数の純増”と“利用行動の増加”を混同しないことが、議論の出発点になります。

「どれぐらい残るのか」― ネトフリ解約問題の現実

玉川氏の発言で象徴的だったのが、「300万人増が半年続くか」「どれぐらい残るのか」という指摘です。
 掲示板でも「解約する」「解約忘れが一定数いる」「そもそも1か月だけ加入するのが普通」など、さまざまな意見が交錯しました。

WBC目当て加入者はすぐ解約するのか

結論としては、一定数は解約すると見るのが自然です。理由は単純で、WBCは期間限定のイベントであり、 「見たい期間だけ加入→終わったら解約」という行動はサブスクでは普通に起きるからです。

ただし、どのくらいが解約し、どのくらいが残るかは、外部からは推測の域を出ません。 Netflixは個別の施策の採算を詳細に公開しない傾向があり、最終的な成功・失敗は外部から断定しづらい構造です。

サブスク特有の「一度入ると戻ってくる」構造

掲示板で興味深いのは、「解約しても、話題作が出たらまた入る」「サブスクは渡り歩く」という“往復行動”が前提になっている点です。 つまり、企業側から見れば、短期的に解約が増えても「再加入」を含めたLTV(顧客生涯価値)で回収する設計が取り得ます。

また、WBCで初めてサブスクを体験した層が「他の作品も見てみよう」となると、 WBCそのものより、“入口としてのイベント独占”が価値を持ちます。 掲示板でも「入ってみたらドラマを見始めた」「別作品がランキングに上がっている」といった体験談が散見されました。

WBCは本当に“国民的関心事”なのか

この議論の根っこは、「WBCは国民的関心事なのか?」という定義問題です。 掲示板には「国民的行事ではない」「無料で見る必要はない」という反発と、 「日本代表戦は誰でも見られるべき」という意見が強く出ました。

ユニバーサルアクセス論とは何か

玉川氏が言及した「ユニバーサルアクセス」は、ざっくり言えば、 “社会的に重要度が高いイベントは、国民が幅広くアクセスできるようにするべき”という考え方です。
 英国などでは、一定のイベントが無料放送(地上波)で見られるよう制度設計がされている、と玉川氏は紹介しました。

掲示板ではこれに対し、「税金投入になるのでは?」「特定興行の救済になる」という反論も目立ちました。 制度論は賛否が割れやすく、まさにここが“炎上ポイント”になっています。

イギリス型制度は日本に当てはまるのか

結論から言うと、日本にそのまま移植するのは簡単ではありません。 なぜなら、①誰が「国民的行事」を決めるのか、②放映権の“適正価格”をどう扱うのか、③費用負担を誰が持つのか、 この3点で合意形成が難しいからです。

さらにWBCは、主催構造がMLB側に大きく寄っていると見なされることが多く、 「公共性の高い行事として扱うべきか」という点でも議論になりやすい特徴があります。 掲示板の「税金を入れる筋合いはない」という反発は、ここに直結しています。

地上波テレビ vs Netflix ― 問題の本質

結局、この話題がここまで荒れるのは、 「野球」や「玉川徹」だけでなく、テレビと配信の主導権が入れ替わりつつあるという地殻変動が背景にあるからです。

「無料で見られない」のではなく「買えなかった」現実

掲示板で繰り返し出てくるのが、 「無料にしろと言うなら、放映権を買えばいい」「買えなかっただけ」という論点です。

スポーツ放映権は国際的に高騰しやすく、テレビ局の広告モデル(CM収入中心)では採算が合いにくくなります。 その結果、資本力・サブスク課金・広告(配信内)など複数収益源を持てる配信プラットフォームが優位に立ちやすい―― この構図が、WBCを通じて一気に可視化されました。

なぜオールドメディアはNetflixを気にするのか

掲示板に「オールドメディアがニューメディアの心配をするな」という言葉がある通り、 テレビ側がNetflixの損得に言及すること自体に違和感を覚える層は確実に存在します。

しかし現実には、スポーツ大型イベントは“テレビの看板コンテンツ”であり、 ここを配信に奪われると、テレビの影響力(話題化の主導権)も広告価値も揺らぐ。 だからこそ、テレビ側のコメンテーターがこの問題を語ると、どうしても“利害”が透けて見えやすいのです。

NetflixはWBC配信で本当に失敗したのか

掲示板は「失敗」「大赤字」「成功」「広告効果」など評価が真っ二つです。 ここは、短期の損益計算長期の戦略評価を分けると整理しやすくなります。

短期赤字と長期戦略は別物

仮に放映権が巨額で、短期に回収できないとしても、配信プラットフォームがそれを「失敗」とは限りません。 なぜなら、サブスクの勝負は、イベント単体の黒字よりも、 「会員基盤」「視聴習慣」「認知」「データ」をどう積み上げるかにあるからです。

そしてヴァリューズの告知にもある通り、少なくとも「WBC独占配信」が利用行動(ダウンロード等)の伸びと結びついた可能性は示唆されています。
 「それが契約者の純増とどこまで一致するか」は別問題ですが、 “動いた”こと自体は、戦略評価上の材料になります。

宣伝効果・高齢層へのリーチという“見えない成果”

掲示板で繰り返し語られたのが、「高齢者がネトフリを知った」「設定を手伝った」「サブスク体験の入口になった」という話です。 これは数字にしにくい一方で、配信サービスにとっては重要な成果になり得ます。

また、産経リサーチ&データのアンケートでは、 WBC視聴について「Netflixで視聴した」が29.4%、 そのうち「WBCに合わせて契約した」が43.6%という結果が示されています(調査対象はアンケート回答者)。
会社サイト】WBC緊急アンケート結果.pdf) この手のデータは「全体視聴率」ではなく「調査設計に依存」しますが、 少なくとも“WBCを機に新規契約した層が一定存在する”ことは示唆します。

次回WBCはどうなる?配信と放送の未来

今回のWBCは、勝敗以上に「視聴の仕組み」が話題になった大会でした。 次回も同様の構図になるのか、それとも揺り戻しが起きるのか。 ここは“日本がどう設計するか”という話にもつながります。

再び地上波に戻る可能性はあるのか

地上波に戻る可能性はゼロではありませんが、簡単でもありません。 放映権が高騰する中、地上波が単独で買うのは厳しい。 複数局での共同購入、配信との再販スキーム、あるいは一部試合のみ地上波など、 “折衷モデル”が現実的な落とし所になりやすいでしょう。

ただし、今回のように「独占」にすると反発も出やすい一方、 配信なら全試合視聴が可能・高画質・見逃しなど利便性が高いというメリットもあります。 このトレードオフをどう受け止めるかは、世代や生活スタイルで大きく分かれます。

「見たい人が払う時代」への転換点

掲示板で繰り返し出たのは、「見たいなら払う」「無料は当たり前じゃない」という価値観です。 一方で、「代表戦は広く見られるべき」「普段見ない層が偶然触れる機会が減る」という懸念も根強い。

つまり、今回のWBCは単なる“野球の大会”ではなく、 日本がスポーツをどう公共財として扱うのか、あるいは市場財として扱うのか ――その分岐点を突きつけた出来事だったと言えます。

まとめ:玉川発言が映し出した日本メディアの現在地

玉川徹氏の「WBCはほとんど見なかった」という発言は、 表面的には挑発的に聞こえるかもしれません。
しかし議論の中心は、実はそこではなく、

  • WBCは国民的行事なのか
  • 無料で見られるべきなのか
  • Netflixの数字は何を示しているのか
  • テレビと配信の主導権はどこへ向かうのか

という、“メディア構造の変化”そのものにあります。

「加入者300万人増」「30億増収」という数字は、出どころや定義を丁寧に見ないと誤解が生まれやすい一方で、 WBC独占が利用行動に影響を与えた可能性はデータ面からも示唆されます。
また、アンケートベースでは「WBCに合わせて契約した」層が一定いることも示されています。

“誰でも見られる”を守るのか、“見たい人が払う”へ寄せるのか。 この答えは一つではありません。 ただ確かなのは、今回のWBCが、スポーツとメディアの未来を考える材料になったということです。


written by 仮面サラリーマン

2026年3月19日木曜日

【最新情勢】日英独仏伊蘭6カ国がイランを共同非難|ホルムズ海峡封鎖で日本に何が起きるのか徹底解説


2026年3月19日、日本と欧州主要5カ国(英国・フランス・ドイツ・イタリア・オランダ)は、 ホルムズ海峡でのイランによる商船攻撃・機雷敷設・事実上の封鎖行為を「最も強い言葉で非難する」 という共同声明を発表しました。
 本記事では、
・声明の背景
・ホルムズ海峡の現状
・日本への影響
・今後の国際情勢のシナリオ をわかりやすく整理して解説します。 

■ 日英独仏伊蘭6カ国が共同声明|何が起きたのか?

● 共同声明のポイント

6カ国は以下を強く非難しました。 - イランによる商船への攻撃 - ガス関連施設への攻撃 - ホルムズ海峡での機雷敷設 - 革命防衛隊による“事実上の封鎖” 声明では、「民間船舶の通航を妨げる行為を直ちに停止せよ」 と明確に要求しています。 

● なぜこのタイミングなのか?

背景には以下があります。 イランが米・イスラエルへの報復として攻撃を拡大 - 商船への被害が第三国にも及び始めた - 原油価格が急騰し、世界経済への影響が深刻化 - 欧州も中東依存度が高く、危機感が共有された。

● 日本が欧州と足並みを揃えた理由

日本は原油の約9割を中東に依存しており、ホルムズ海峡は生命線 です。 欧州と共同声明を出すことで、 - 国際的な圧力を強める - 海峡の安全確保に向けた協力体制を示す - アメリカ一辺倒ではない「多国間外交」をアピール という狙いがあります。

■ ホルムズ海峡で何が起きている?状況をわかりやすく整理

● イランの攻撃内容

- 商船への無人機攻撃 - 機雷の敷設 - ガス施設への攻撃 - 革命防衛隊による海峡封鎖行動 特に機雷は「どの国の船か判別できない」ため、 日本船も巻き込まれるリスクが高い と指摘されています。 

● なぜ第三国の船が攻撃されるのか?

 タンカーは租税回避地の船籍が多く国籍判別が困難 - イランは「アメリカとイスラエルを支援する国」への圧力を狙っている。 非対称戦(弱者の戦略)として海峡封鎖が最も効果的。

■ 日本が声明に参加した理由|メリットとリスク


● メリット

 欧州との連携強化 - 海峡の安全確保に向けた国際圧力の増大- エネルギー市場安定化への貢献 

● リスク

掲示板でも多く指摘されているように、 - イランが日本を“敵国扱い”する可能性 - 日本船が優先的に狙われるリスク - 原油輸入が滞り、国内経済に大打撃 特に「日本はアジアで唯一イランを非難した」 という点は外交的に重い意味を持ちます。 

■ イラン側の反応と今後の展開予測

● イランは日本を敵視するのか?

イラン外務省はこれまで日本に比較的友好的でしたが、 今回の声明で立場が変わる可能性があります。 ただし、イランは以下の事情も抱えています。 - 日本は重要な原油購入国 - 経済制裁で外貨が不足 - 中国・ロシア以外の友好国を失いたくない そのため、 完全に敵対する可能性は低いが、警戒は強まるというのが現実的な見方です。

● 封鎖解除の条件

 米・イスラエルの攻撃停止 - 経済制裁の緩和 - 停戦仲介国の登場(日本が候補) 

● 中国・ロシアの動きが鍵

イランは両国と軍事・経済で深く結びついており、中露の立場が封鎖解除の成否を左右すると見られています。

■ ホルムズ海峡封鎖で日本に起きる影響


● 原油価格の急騰

封鎖が続けば、 - ガソリン - 電気料金 - 物流コスト が一斉に上昇します。

● 株式市場への影響

- 日経平均は下落圧力 - 海運株は乱高下 - エネルギー関連株は上昇しやすい 投資家にとっては非常に重要な局面です。 

■ 国際社会の反応|アメリカ・イスラエル・中東諸国の立場


● アメリカの本音

- 自国はシェール革命で原油依存度が低い - イラン封鎖は「他国への圧力」として有利 - しかし中東の不安定化は望まない 

● イスラエルのガス田攻撃問題

掲示板でも多く指摘されている通り、 イスラエルの先制攻撃が今回の連鎖の発端** という見方もあります。

● 湾岸諸国の立場

 サウジ・UAEは封鎖長期化を避けたい - しかしイランとの直接衝突は避けたい - 水面下で仲介が進む可能性もある。

■ 今後のシナリオ3パターン|最悪・中間・最良


① 封鎖長期化(最悪)

 原油価格が高騰 - 日本経済に深刻なダメージ - 世界的な景気後退 

② 部分的緩和(中間)

 一部の船舶のみ通行許可 - 原油価格は高止まり - 不安定な情勢が続く

③ 停戦・外交解決(最良)

 米・イスラエルの攻撃停止 - イランが封鎖解除 - 日本が仲介役として評価される可能性

■ まとめ|日本はどう動くべきか?

ホルムズ海峡は日本の生命線
6カ国声明は「国際圧力の強化」が目的
しかしイランとの関係悪化リスクも大きい
今後は外交力が試される局面
エネルギー政策の転換も急務 日本が取るべき道は、
「欧米との協調」と「イランとの対話」の両立です。


written by 仮面サラリーマン

ガソリン補助金は本当に途切れないのか?片山さつきの「誓約」と高市政権の170円維持策を徹底検証


「途絶えることなく措置し続けることを誓います」――この強い言い回しが拡散すると、ネットでは「マジか?」「財源は?」「そもそもガソリンが入ってこないなら意味ないのでは?」という反応が一気に増えました。

そこで本記事では、2026年3月19日から始まるガソリン補助(緊急的激変緩和措置)について、①仕組み②財源の持続性③供給(モノ)の問題④副作用(円安・インフレ・需要刺激)を整理し、「誓約」が現実としてどこまで成り立つのかを、できるだけ冷静に検証します。 


片山さつき財務大臣の発言とは?「途絶えることなく措置し続ける」の真意

まず押さえるべき事実は、政府が3月19日出荷分からガソリン価格を全国平均で「170円程度」に抑えるための補助を始める、という点です。

片山財務大臣は、イラン情勢が長期化した場合でも「途絶えることなく」措置を続ける旨を強調し、当面は基金を活用し、想定以上の原油高騰があれば予備費活用も検討するという趣旨を述べています。

来週19日から開始されるガソリン補助金の概要

  • 開始:2026年3月19日(出荷分)から 
  • 目標:全国平均でレギュラー170円程度に抑制 
  • 補助方式:170円を超える見込み分を「全額(10/10)補助」する設計 
  • 対象:ガソリンに加え、軽油・重油・灯油なども同様の枠組み 

「170円程度に抑える」発言の根拠はどこにあるのか

根拠は「ガソリン小売価格を直接命令して固定する」ことではなく、卸売段階で元売り(石油会社)に補助金を支給し、卸値の上昇分を相殺するという設計です。

つまり、価格形成は市場のままですが、国費で“上振れ分”を吸収して、結果として平均が170円付近に近づく――という発想です。 


高市首相も「誓います!!」と明言──政権としての公式コミットメント

掲示板で拡散した「誓います!!」という言い回しは刺激的ですが、重要なのは政府が制度として何を決め、何を財源として提示しているかです。今回の枠組みは、基金残高を活用して補助を実施し、店頭価格が落ち着くまでに1~2週間のタイムラグがあり得る、という説明が複数報道で確認できます。 

口約束なのか、それとも政策として担保されているのか

少なくとも「補助を開始する」「170円超の部分を補助する」「基金を使う」という点は、政策パッケージとして報じられており、単なる気合いの発言ではありません。

ただし「途絶えない」と言い切るには、財源が尽きないこと、あるいは尽きても別財源を継ぎ足せることが前提です。ここが次章の焦点です。

過去の「そうでしたっけ?ウフフ」と何が違うのか

ネットの不信感が強いのは、政策が長期化した際に「条件が変わった」「検証が不十分だった」で終わりがちな過去の記憶があるからです。今回も、制度は発動される一方で、長期戦になった場合の“出口戦略”が見えにくいという構図は変わりません。


最大の疑問①:本当に補助金は途切れないのか?財源問題を整理

「財源は?」がこれほど繰り返されるのは当然です。報道ベースで、当面は燃料油価格激変緩和対策の基金残高(約2800億円)を活用する方針が示されています。

基金対応→予備費活用という説明の限界

基金で始めること自体はスピード感がありますが、問題は原油高が続いたときの消費スピードです。専門家試算では、ガソリン小売が200円水準で推移するケースなどを想定すると、基金が早期に枯渇する可能性が指摘されています。 

基金が尽きれば、予備費や追加の財政措置が必要になりますが、そこは情勢次第で政治判断が絡み、確実性は下がります。

「1日40億円」「1か月で2800億円」という試算は現実的か

「2800億円は1カ月強で底をつく」という趣旨の見立ては、報道でも紹介されています。

もちろん、これは前提(価格水準、需要量、為替、原油)によって大きくブレます。だからこそ、政府が「途切れない」と言い切るには、追加財源の設計(どこから、どの規模で)まで示さない限り、疑念が残り続けます。 

最終的に国民負担(増税・インフレ)になる可能性

補助金は“無料”ではなく、税や国の財政余力を使います。支援が長期化すれば、財政支出の拡大が円安やインフレの圧力になり得る、という懸念も報じられています。


最大の疑問②:ガソリンは本当に確保できるのか?供給問題の盲点

掲示板の書き込みで目立つのが「財源より先に“物量(供給)”の問題だろ」という指摘です。これは本質的です。

補助金があっても「モノがない」事態は防げない

補助金は価格ショックを和らげますが、供給そのものが滞れば、店頭価格をいくら抑えようが“売るガソリンがない”という状況が起き得ます。補助の設計が卸売に作用すること自体、供給不足の局面では限界がある、という見方も成り立ちます。

原油輸入・備蓄・ホルムズ海峡リスクの現状

今回の補助再開の直接要因として、中東情勢悪化に伴う原油高と供給不安が挙げられています。イラン情勢を受け、政府が市場介入を余儀なくされたという説明も見られます。

「170円(売り切れ)」が現実になる可能性

現場で起きやすいのは、「補助で安くなる」という期待が強まるほど需要が前倒しされ、局地的に行列や在庫逼迫が生まれるパターンです。実際、補助の反映には在庫の入れ替わりを伴い、1~2週間程度の時間差が想定されています。

この“タイムラグ”の間に買い急ぎが起きれば、心理的には「安いはずなのに買えない」という不満が噴出しやすく、政策への反発も強まります。


なぜ価格を下げる?世界が「需要抑制」に動く中で日本だけ逆行する理由

「供給不安なら、価格を下げて需要を刺激するのは逆効果では?」という批判は理屈として理解できます。一方で政府は、物流や生活コストの急騰を抑えるために、短期の価格ショックを緩和したい意図があると読めます。

他国が値上げ・使用制限を選ぶ理由

価格が上がると、経済学的には需要が抑制されやすくなります。逆に補助で価格シグナルを歪めると、節約インセンティブが弱まり得る、という指摘もあります。

需要刺激が枯渇を早めるという指摘

掲示板で多かった「今はむしろ節約を促すべき」という声は、供給制約を前提にすると筋が通っています。補助は“買える状況”の維持には効く一方、需給が崩れる局面では、別の対策(優先供給、需要抑制、代替手段の拡充)が必要になります。


「減税ではなく補助金」にこだわる理由とは

ここは炎上しやすい論点ですが、事実として今回の枠組みは「税率を下げる」のではなく「補助で吸収する」設計です。

ガソリン税・暫定税率を下げない背景

減税は一度実施すると戻しにくく、恒久財源の議論が必要になります。一方、補助は政策設計としては“止めやすい”反面、政治的には止めづらくなりがちで、長期化リスクが指摘されています。

元売り・業界への資金流入構造

補助金は元売りへの支給で卸値を下げる仕組みです。したがって、消費者からは「本当に店頭に反映されるのか?」という疑念が出やすい。ここは制度への理解(卸→小売のタイムラグ、地域差)を丁寧に説明しないと、不信が増幅します。


過去の教訓:コロナ補助金と何が同じで何が違うのか

過去のガソリン補助は、導入後に長期化し、打ち切りの政治的困難さが指摘されてきました。今回も同様に「始めるのは早いが、終わらせ方は難しい」構図になりやすい点が論点です。

「出したが検証されなかった」政策の共通点

補助政策で重要なのは、①どれだけ価格を抑えたか、②副作用(需要、財政、為替、脱炭素)をどう評価するか、③不正や非効率が起きていないか、の検証です。これが曖昧だと「また同じことの繰り返し」と見られます。

今回も「結果責任」は曖昧なままなのか

この点は今後の国会審議や追加財政措置の設計で見えてきます。少なくとも現時点で報じられているのは「基金の活用」と「不足時に予備費の可能性」という枠組みで、長期戦の青写真までは明確ではありません。


SNSと掲示板の反応まとめ:「マジか?」と広がる不信と不安

今回の反応を大きく分けると、次の3類型です。

  • 不信:「誓えばタダ」「どうせ途中で方針転換する」
  • 財源不安:「結局増税?」「円安・インフレが加速するのでは」
  • 供給不安:「価格より、モノが切れたら終わり」

この“疑いの中心”は、実はバラバラです。だからこそ記事側も、感情を煽るより、論点を分解して説明したほうが読者満足度が上がります。

「財源は?」「誓えばタダ?」という声

財源論は最終的に「基金→予備費→追加措置」の順に議論されやすい一方、試算次第では基金枯渇が早い可能性も指摘されています。

「助かる」という声との温度差

一方で、車通勤や物流、灯油需要のある地域では「当面助かる」という実感も強いはずです。ここは“生活実感”として正しく、単純な善悪では割り切れません。今回の補助がガソリン以外にも適用される点は、生活・産業に広く効く設計です。


結論:ガソリン補助金は本当に国民生活を守るのか

結論を短く言うと、こうです。

  • 短期:急騰を抑える“ショック吸収”としては効果が出やすい(ただし反映に時間差) 
  • 中期:基金の持続性がカギ。情勢が長引けば追加財源の議論が不可避 
  • 長期:供給制約が強まる局面では、価格対策だけでは足りず、需要抑制・優先供給・代替手段が論点になる

短期的な安心と長期的なリスク

「途絶えない」と言い切るほどの確度を持たせるには、財源の道筋供給不安への別対策をセットで示す必要があります。現状報道されている範囲では、財源は基金を中心に設計されており、枯渇リスクが議論されています。

今、必要なのは価格対策か、それとも供給・外交対策か

読者が感じている「マジか?」の正体は、「安くなるのは嬉しい、でもその先は?」という不安です。価格対策は“今週の痛み”を減らしますが、“来月の物量”は別問題。政府が本気で「途絶えない」と誓うなら、次に問われるのは、どの条件で・どの期間・どの財源で・どう終えるのかです。


今すぐできる現実的な対処:過度な買い急ぎは損になりやすい

補助は3月19日出荷分からで、店頭反映に1~2週間かかる可能性が指摘されています。高値の在庫が残るスタンドで満タンにするより、必要量を分けて給油し、価格が落ち着くタイミングを見極めるのが合理的です。


written by 仮面サラリーマン